Qué es la edad ordinaria de jubilación y cómo ha cambiado
La edad ordinaria es la edad a la que puedes jubilarte con tu pensión completa, sin recortes. Desde 2013 ha ido subiendo poco a poco y en 2027 termina el calendario: 67 años, o 65 años si has cotizado al menos 38 años y 6 meses. En 2026 es de 66 años y 10 meses, o 65 con 38 años y 3 meses cotizados.
Lo que decide tu edad no es el año en que naciste, sino el año en que te jubilas. Por eso muchas tablas se equivocan con los nacidos en 1960. Lo explicamos con ejemplos en la guía de la edad de jubilación, y puedes calcular tu fecha exacta con la calculadora de edad de jubilación.
Requisitos para cobrar la pensión de jubilación
Para tener pensión contributiva necesitas 15 años cotizados, y 2 de ellos tienen que estar dentro de los 15 años anteriores a jubilarte. Con ese mínimo cobras el 50 % de tu base reguladora y solo a tu edad ordinaria: lo detallamos en jubilación con 15 años cotizados. Para el 100 % hacen falta 36 años y 6 meses si te jubilas en 2026 y 37 años desde 2027.
Si no llegas, hay salidas: seguir cotizando por tu cuenta con el convenio especial, cobrar el subsidio para mayores de 52 años si estás en paro (el SEPE cotiza por ti) o sumar lo que trabajaste fuera, como explicamos en jubilación con años en otro país. Todas las opciones están en me faltan años cotizados. Los autónomos tienen los mismos requisitos y, además, deben estar al corriente de sus cuotas: lo vemos en jubilación de autónomos.
Modalidades: anticipada, demorada, parcial, activa y flexible
No todo el mundo se jubila justo a su edad ordinaria. La ley permite adelantarla o retrasarla, y también combinar trabajo y pensión:
- Antes de tiempo, con recorte: la anticipada voluntaria permite adelantar hasta 2 años con 35 cotizados, con un recorte de entre el 2,81 % y el 21 % para siempre; la anticipada involuntaria, hasta 4 años si pierdes el empleo sin quererlo, con 33 cotizados. Si te han despedido cerca de los 60, lee qué opciones tienes en despido a los 60.
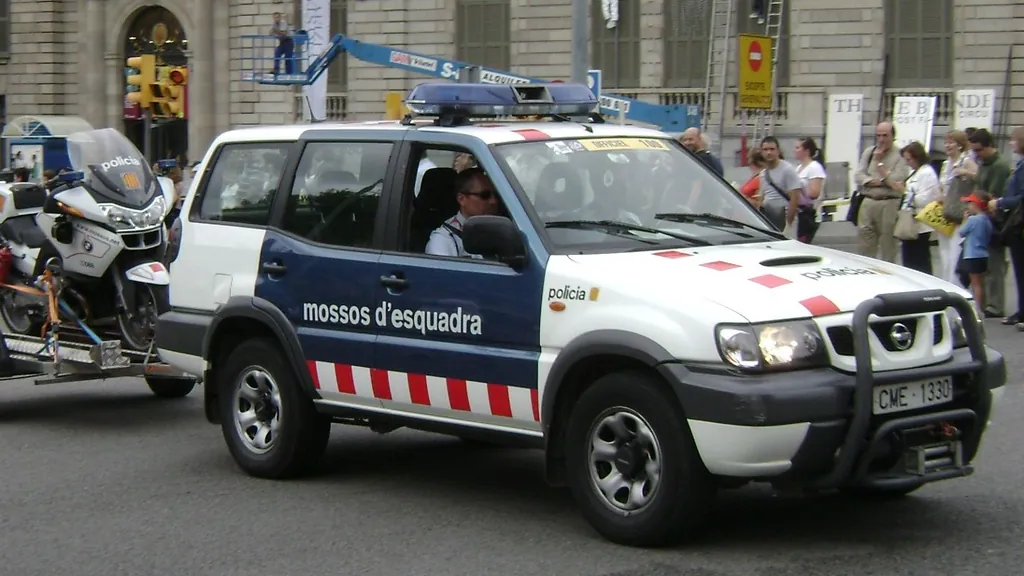
- Antes de tiempo, sin recorte: por trabajar en una profesión con coeficientes reductores, como la policía local, las policías autonómicas (Mossos, Ertzaintza y Policía Foral), los bomberos o el Régimen del Mar, o por una discapacidad.
- Después de la edad ordinaria: la jubilación demorada premia cada año de retraso con un 4 % más de pensión, un pago único o una combinación de ambos.
- Trabajando y cobrando a la vez: la jubilación parcial (reduces jornada en tu empresa), la jubilación activa (cobras entre el 45 % y el 100 % de la pensión trabajando) y la jubilación flexible, que desde el 28 de agosto de 2026 permite trabajar entre el 33 % y el 80 % de la jornada. Si dudas entre ellas, la comparativa flexible, activa o parcial te ayuda a elegir.
¿Te compensa adelantar? Depende de tu carrera y de cuánto recorte sufras: hacemos las cuentas en ¿compensa jubilarse antes?. Para tu caso concreto, usa la calculadora de jubilación anticipada o la de jubilación demorada y flexible.
Si tu trabajo tiene reglas propias: los funcionarios que entraron antes de 2011 se jubilan por Clases Pasivas, igual que muchos docentes, guardias civiles, policías nacionales y militares. También tienen particularidades los trabajadores agrarios, las empleadas de hogar y los autónomos.
Cómo y cuándo solicitar la jubilación
La pensión se pide al Instituto Nacional de la Seguridad Social, mejor por internet: con Cl@ve o certificado digital, o sin certificado con tu correo, una foto del DNI y un selfi. Te lo explicamos paso a paso en cómo solicitar la jubilación por internet. Si nunca has hecho gestiones online, empieza por nuestra guía de trámites online para mayores.
El momento importa: si presentas la solicitud dentro de los 3 meses anteriores o posteriores al día en que dejas de trabajar, cobras desde el día siguiente al cese. La Seguridad Social tiene 90 días para resolver, aunque en la práctica tarda bastante menos, como contamos en cuánto tarda la jubilación. En la mayoría de los casos basta con el DNI, la cuenta bancaria y la solicitud; el resto depende de tu situación y lo tienes en documentos para pedir la jubilación, con una lista para imprimir.
Qué hacer antes de jubilarte: lista de comprobación
- Revisa tu informe de vida laboral unos años antes: un periodo que falte te quita años cotizados.
- Calcula tu edad exacta de jubilación y cuánto cotizado llevas.
- Simula tu pensión con la calculadora de la pensión de jubilación y compara adelantar, jubilarte a tu edad o retrasarlo.
- Elige la modalidad que te conviene y, si vas a seguir trabajando, cuál te permite hacerlo.
- Prepara los documentos y, si puedes, tu acceso con Cl@ve.
- Presenta la solicitud dentro de los 3 meses anteriores o posteriores a tu cese.
Todas las cifras de estas guías están comprobadas en el BOE y en la Seguridad Social, y las actualizamos cuando cambia la ley.